Uwaga: Jeśli jesteś użytkownikiem Legacy (Classic), zaloguj się na swoje konto, aby uzyskać dostęp do dedykowanego Centrum pomocy Legacy (Classic).
Grono klientów MailerLite w Stanach Zjednoczonych stale rośnie. Zgodnie z prawem musimy pobierać i odprowadzać podatki od sprzedaży (sales tax), aby przestrzegać różnych przepisów lokalnych i stanowych obowiązujących w całym kraju.
Nie wszystkie stany opodatkowują naszą działalność jako oprogramowanie w modelu SaaS (Software as a Service), a kryteria powiązania podatkowego (nexus) różnią się w poszczególnych stanach.
Poniżej znajdziesz aktualną tabelę z informacjami o tym, w których stanach podlegamy podatkom od sprzedaży.
W przypadku zwrotu pieniędzy podatki stanowe i lokalne zostaną uwzględnione w zwrocie.
Stany, w których obowiązuje podatek od sprzedaży
MailerLite podlega podatkowi od sprzedaży w następujących stanach:
| Stan | Data wejścia w życie |
| Ohio | 22 marca 2021 r. |
| Utah | 1 kwietnia 2021 r. |
| Maryland | 1 czerwca 2021 r. |
| Dystrykt Kolumbii | 1 czerwca 2021 r. |
| Arizona | 1 października 2022 r. |
| Pensylwania | 1 października 2022 r. |
| Massachusetts | 1 października 2022 r. |
| Waszyngton | 1 października 2022 r. |
| Nowy Jork | 1 września 2024 r. |
| Teksas | 1 września 2024 r. |
| Kentucky | 1 listopada 2024 r. |
| Wirginia Zachodnia | 1 listopada 2024 r. |
| Vermont | 1 listopada 2024 r. |
| Tennessee | 1 listopada 2024 r. |
| Alaska | 1 listopada 2024 r. |
| Rhode Island | 15 grudnia 2024 r. |
Ta lista będzie aktualizowana w miarę dodawania kolejnych stanów.
Jak obliczany jest podatek od sprzedaży w USA
Podatek od sprzedaży jest sumą:
stawki stanowej,
stawki hrabstwa,
stawki miejskiej (jeśli dotyczy).
Takie połączenie sprawia, że w obrębie jednego stanu może obowiązywać kilka różnych stawek – w zależności od kodu pocztowego (ZIP code) podanego w danych rozliczeniowych na stronie Plan i rozliczenia.
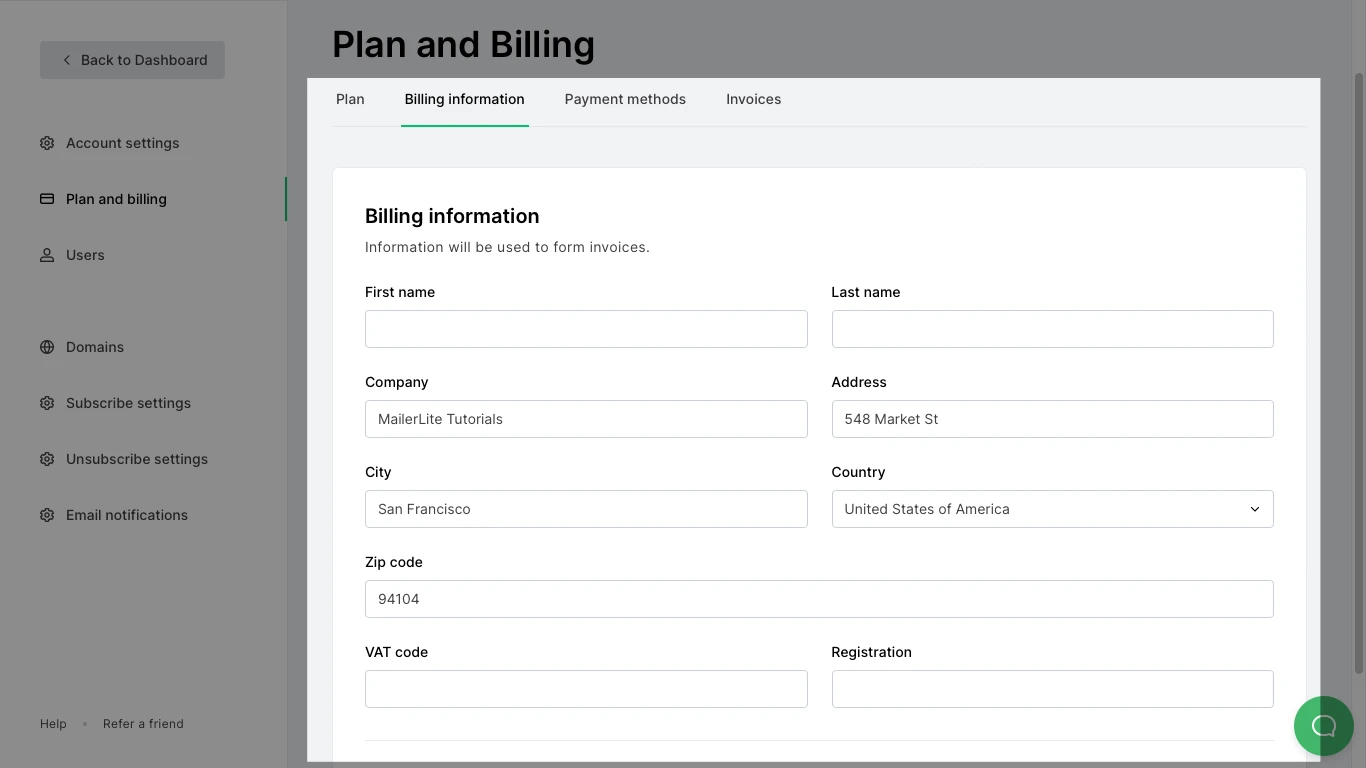
Na podstawie podanego kodu pocztowego nasza platforma rozliczeniowa obliczy odpowiednią stawkę podatku i doliczy ją do ceny planu na stronie płatności. Składnik podatkowy (podatek stanowy i lokalny) będzie widoczny w osobnej pozycji na fakturze za zakup.
Zwolnienia z podatku
Niektóre organizacje charytatywne, religijne, naukowe lub edukacyjne mogą być zwolnione z podatku od sprzedaży. Nie wszystkie organizacje non-profit kwalifikują się jednak do zwolnienia.
Jeśli uważasz, że Twoja organizacja powinna być zwolniona z podatku, wyślij dokumenty wymagane przez dany stan na adres taxes@mailerlite.com. Twoja prośba powinna zostać rozpatrzona w ciągu trzech dni roboczych.
Ohio: Stan Ohio wymaga przesłania wypełnionego formularza Ohio Sales & Use Tax Blanket Exemption Certificate (STEC-B) lub Streamlined Sales and Use Tax Agreement.
Utah: Stan Utah wymaga przesłania wypełnionego formularza Utah Exemption Certificate (TC-721).
Maryland: Aby ubiegać się o zaświadczenie o zwolnieniu, stan Maryland wymaga wypełnienia formularza Maryland SUTEC Application.
Dystrykt Kolumbii: Dystrykt Kolumbii wymaga przesłania wypełnionego zaświadczenia Certificate of Exemption, wydawanego przez władze lokalne.
Pensylwania: Stan Pensylwania wymaga przesłania zaświadczenia o zwolnieniu (Form REV-1220AS).
Massachusetts: Stan Massachusetts wymaga przesłania kopii formularza ST-2 oraz wypełnionego formularza ST-5. Aby uzyskać duplikat formularza ST-2, skontaktuj się z Departamentem Skarbowym stanu Massachusetts (Massachusetts Department of Revenue) pisemnie, online lub telefonicznie. Prześlij nam oba formularze.
Waszyngton: Stan Waszyngton wymaga przesłania, w zależności od kategorii, do której należy Twoja organizacja:
organizacje wychowawcze dla młodzieży: RCW 82.04.4271 lub RCW 82.08.0291
organizacje zajmujące się kredytami studenckimi i ich gwarantowaniem: RCW 82.04.367
usługi doradztwa kredytowego i oddłużeniowego: RCW 82.04.368
organizacje prowadzące zakłady pracy chronionej: RCW 82.04.385
niektóre organizacje braterskie i organizacje wzajemnej pomocy: RCW 82.04.370
Nowy Jork: Stan Nowy Jork wymaga przesłania wypełnionego wniosku Application for an Exempt Organization Certificate.
Teksas: Stan Teksas wymaga przesłania, w zależności od kategorii, do której należy Twoja organizacja:
Kentucky: Stan Kentucky wymaga przesłania ważnego zaświadczenia o zwolnieniu (Purchase Exemption Certificate) lub zaświadczenia o odsprzedaży (resale certificate), które potwierdza status zwolnienia.
Wirginia Zachodnia: Stan Wirginia Zachodnia wymaga przesłania prawidłowo wypełnionego zaświadczenia o zwolnieniu [SSTGB Form F0003].
Vermont: Stan Vermont wymaga wypełnienia formularza S-1 i złożenia go w Departamencie Podatków stanu Vermont (Vermont Department of Taxes). Departament poinformuje organizację, czy przyznano jej zwolnienie, czy też odmówiono jego przyznania. Aby dokonać zakupu bez podatku od sprzedaży, organizacja musi przedstawić sprzedawcy zaświadczenie o zwolnieniu.
Tennessee: Stan Tennessee wymaga przesłania wydanego przez Departament Skarbowy zaświadczenia o zwolnieniu z podatku od sprzedaży i użytkowania (Sales and Use Tax Certificate of Exemption) przed dokonaniem zakupów zwolnionych z podatku.
Rhode Island: Zgodnie z § 44-18-30 (5) (i) ustaw ogólnych stanu Rhode Island (Rhode Island General Laws) organizacje charytatywne, edukacyjne i religijne mogą kwalifikować się do zwolnienia z podatku od sprzedaży. Uprawnione organizacje mogą skorzystać z tego zwolnienia przy kwalifikujących się zakupach, przedstawiając sprzedawcom zaświadczenie o zwolnieniu z podatku od sprzedaży (Sales Tax Exemption Certificate). Jeśli nie masz jeszcze takiego zaświadczenia, a uważasz, że spełniasz warunki, możesz o nie wystąpić za pomocą formularza EXO-SUE.